


Inbank
4,76.58K Recensioni
Dettagli dell'app
- Versione
- 4.11.0
- Aggiornato il
- Licenza
- Free
- Download
- 1.000.000+
- Sviluppatore
- Allitude S.p.A. – Gruppo Cassa Centrale Banca
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
 Analisi di AppCompare
Quando provo una nuova app bancaria, il mio primo obiettivo non è esplorare ogni menu: voglio capire subito se riesco a controllare il conto e a compiere un’operazione senza complicazioni. Inbank è pensata proprio per portare sul telefono i rapporti bancari gestiti nell’ambito di Cassa Centrale Banca. È un’app finanziaria gratuita, sviluppata da Allitude S.p.A. – Gruppo Cassa Centrale Banca, e ha senso soprattutto per chi è già cliente di una banca che la utilizza.
La distinzione è importante: installarla non equivale ad aprire automaticamente un conto. Il percorso più rassicurante è verificare prima con la propria banca di riferimento se Inbank è il canale previsto e come ottenere le credenziali. Se cercate invece un servizio finanziario da attivare interamente in autonomia, l’app potrebbe non essere il punto di partenza giusto.
Capire cosa aspettarsi prima di iniziare
La promessa pratica non è quella di trasformare il telefono in una banca indipendente, ma di rendere più accessibile la relazione con la propria banca. Per me questo cambia il modo di valutarla: conta meno l’effetto scenico e di più quanto sia agevole passare da una consultazione a un’azione concreta, restando nel contesto del proprio rapporto bancario.
La versione attuale è la 4.11.0 e l’app richiede Android 10 o successivo. È classificata PEGI 3, ha un giudizio medio di 4,7 su circa 67 mila valutazioni e supera il milione di installazioni. Sono segnali di una diffusione ampia, ma non sostituiscono la domanda più utile per un nuovo utente: la mia banca mi ha attivato l’accesso a Inbank?
La prima apertura può risultare meno immediata di quella di un’app che permette di registrarsi liberamente. Se non avete già ricevuto istruzioni o credenziali, non interpretate una schermata di accesso come un problema del telefono: il passaggio decisivo potrebbe essere l’attivazione tramite la banca. Controllare questo punto prima di dedicare tempo alla configurazione evita tentativi a vuoto.
Il percorso iniziale senza fretta
Io partirei dall’app ufficiale e dalle indicazioni della propria banca, tenendo a portata di mano i dati di accesso ricevuti attraverso i canali abituali dell’istituto. Non condividerei mai codici o password con altre persone e non seguirei istruzioni arrivate da messaggi inattesi che invitano a comunicare credenziali. In un’app bancaria, la prudenza iniziale è parte dell’esperienza, non un passaggio da sbrigare in fretta.
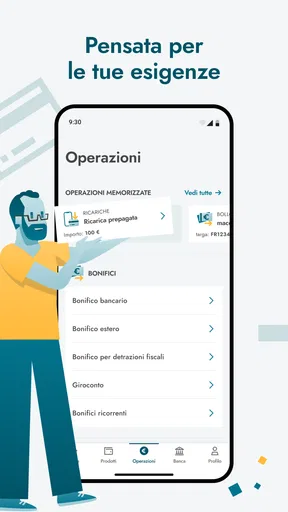
Una volta entrati, il consiglio è di dedicare qualche minuto a individuare le aree che userete davvero, invece di toccare ogni voce per curiosità. Cercate prima il riepilogo del rapporto e le funzioni operative che la banca mette a disposizione. Se un’etichetta non è chiara, meglio verificare le istruzioni dell’istituto anziché indovinare: nelle operazioni finanziarie, un’interpretazione frettolosa può trasformare un semplice controllo in un errore evitabile.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Un piccolo accorgimento utile è completare la prima familiarizzazione quando non si ha fretta. Aprire l’app mentre si è in coda o prima di una scadenza lascia poco spazio per capire dove si trova un’informazione. Una prima esplorazione tranquilla rende più facile riconoscere in seguito la schermata giusta, soprattutto quando si deve controllare un movimento o preparare un pagamento.
Prima di passare all’uso quotidiano, prenderei nota mentalmente di come ritrovare il riepilogo e di quale percorso conduce alle operazioni che mi interessano. Non serve memorizzare ogni voce: è più utile riconoscere le poche schermate che si useranno davvero e sapere come tornare indietro senza confermare nulla per sbaglio. Se state configurando l’accesso per una persona meno abituata alle app, può essere utile fare questa prima esplorazione insieme, lasciando però che sia il titolare a inserire personalmente le proprie credenziali.
Un’altra buona verifica iniziale è controllare che il telefono usato sia quello che intendete tenere per la gestione bancaria, invece di impostare tutto frettolosamente su un dispositivo preso in prestito. In questo modo evitate di confondere una difficoltà temporanea del dispositivo con un problema del servizio e riducete il rischio di lasciare aperto l’accesso in un posto non adatto. Per lo stesso motivo, preferisco non cominciare la configurazione mentre sto facendo altro: la calma rende più facile notare una richiesta inattesa e fermarsi prima di procedere.
La prima azione che dà un risultato concreto
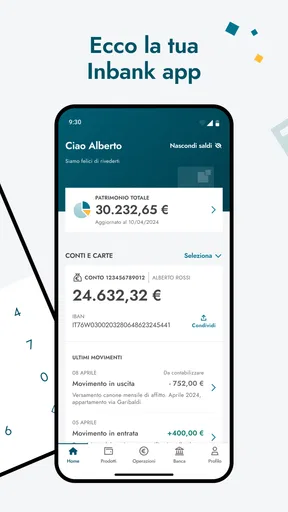
Per ottenere una prima soddisfazione senza assumersi rischi inutili, inizierei da una consultazione: verificare che si riesca ad accedere e che il rapporto visualizzato corrisponda a quello atteso. È un controllo semplice, ma risponde alle domande essenziali: le credenziali funzionano? Sto guardando il conto giusto? So tornare alla schermata principale? Solo dopo aver chiarito questi punti passerei a una funzione che modifica o trasferisce denaro.
Immaginate una situazione comune: prima di fare la spesa, volete controllare se un addebito ricorrente è già comparso. Con Inbank, l’utilità quotidiana sta nel poter consultare la situazione dal telefono invece di aspettare di rientrare a casa e usare un computer. Se poi trovate una voce che non riconoscete, annotate i dettagli e confrontateli con la documentazione o con la banca, senza concludere subito che si tratti di un addebito errato.
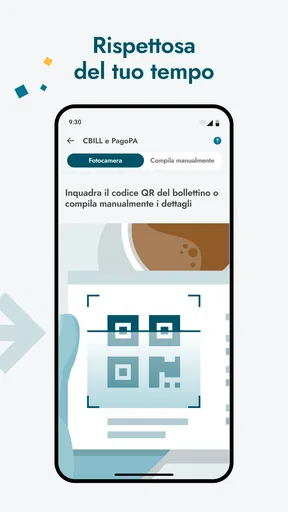
Questo ordine — prima osservare, poi agire — è il consiglio più concreto che darei a chi la usa per la prima volta. L’app può rendere più comodo l’accesso ai servizi bancari, ma non elimina la necessità di controllare con attenzione destinatario, importo e informazioni riepilogative prima di confermare un’operazione. Un’interfaccia mobile riduce i passaggi fisici; non dovrebbe ridurre la vostra attenzione.
Per rendere il primo risultato davvero utile, sceglierei una verifica piccola e riconoscibile, non un’operazione importante da svolgere sotto pressione. Per esempio, dopo aver controllato il rapporto, potete confrontare un movimento recente con una spesa che ricordate. L’obiettivo non è imparare tutto in una volta, ma acquisire fiducia nel percorso di consultazione e distinguere chiaramente ciò che state solo visualizzando da ciò che richiede una conferma.
Questa distinzione conta anche quando si usa l’app fuori casa. Se siete in un luogo affollato, evitate di lasciare il telefono visibile mentre controllate informazioni bancarie e rimandate un’operazione delicata se non riuscite a leggere con calma il riepilogo. La praticità del cellulare è proprio la possibilità di consultare il conto quando serve, ma non significa che ogni momento sia adatto a inserire dati o autorizzare un pagamento. Io userei l’accesso rapido per informarmi e terrei le operazioni più impegnative per un momento tranquillo.
Dove possono nascere dubbi e attriti
La confusione più prevedibile riguarda l’accesso: chi scarica l’app senza avere prima verificato il rapporto con la propria banca può aspettarsi una registrazione autonoma e fermarsi davanti alle credenziali richieste. In quel caso, reinstallare o provare password a caso difficilmente aiuta. La mossa più sensata è chiedere alla propria filiale o consultare le istruzioni del proprio istituto per capire se l’accesso è già attivo e quale procedura seguire.
Un secondo possibile attrito è la differenza tra un’app bancaria legata al proprio istituto e le app finanziarie indipendenti. Queste ultime possono essere più adatte a chi vuole confrontare servizi o iniziare da zero con un fornitore digitale; Inbank, invece, è più pertinente per chi vuole gestire da smartphone un rapporto bancario che fa già capo a una banca aderente al suo ecosistema. Non sceglierei una delle due categorie soltanto in base alla schermata iniziale: conta dove si trova il conto che volete gestire.
Inoltre, un’app non sostituisce sempre il contatto diretto con la banca. Se dovete chiarire una contestazione, risolvere un problema di accesso o discutere una decisione finanziaria, il canale mobile è utile per consultare e gestire ciò che è disponibile, ma non va confuso con un consulente personale. Chi desidera assistenza continuativa o preferisce parlare con qualcuno per ogni passaggio potrebbe trovarsi più a proprio agio affiancando l’app ai canali tradizionali.
Per le funzioni di sicurezza e le procedure di conferma, seguirei le indicazioni visualizzate dall’app e quelle della banca, senza presumere che siano identiche per tutti gli utenti. È un approccio meno sbrigativo, ma più affidabile: ogni persona dovrebbe usare i propri codici e verificare le richieste prima di autorizzare operazioni. Se qualcosa appare insolito, fermarsi e chiedere chiarimenti è meglio che procedere per tentativi.
Vale la pena anche distinguere una difficoltà di accesso da un problema con il conto. Se non riuscite a entrare, è meglio annotare che cosa stava succedendo e rivolgersi alla banca attraverso un canale conosciuto, senza ripetere molte volte tentativi con password diverse. Se invece riuscite ad accedere ma non trovate un’informazione o una funzione, consultare le istruzioni dell’istituto può chiarire se si tratta di una voce collocata altrove o di un servizio gestito con modalità diverse. Questa distinzione evita di perdere tempo e aiuta chi vi assiste a capire meglio il problema.
Anche la comodità del telefono ha un compromesso: su uno schermo piccolo è più facile concentrarsi su un solo dato e trascurare il contesto. Quando devo confrontare un movimento con una ricevuta o con una scadenza, preferisco tenere a portata di mano il documento e leggere tutto con attenzione, anziché affidarmi soltanto alla memoria. Se una cifra, un destinatario o una descrizione non corrisponde a ciò che mi aspettavo, mi fermo prima di confermare e verifico con la banca. Per un controllo veloce lo smartphone è pratico; per risolvere una discrepanza, la fretta è un cattivo consigliere.
Dal controllo occasionale a un’abitudine utile
Dopo il primo accesso, il passo successivo non deve essere per forza un pagamento. Io trasformerei l’app in uno strumento di controllo leggero: consultarla quando serve, prendere confidenza con la disposizione delle informazioni e capire quali attività preferite svolgere da telefono e quali continuare a fare tramite la banca. Questo evita di confondere comodità con obbligo di gestire ogni aspetto finanziario dallo schermo.
Un uso meno ovvio ma utile consiste nel fare un controllo prima di una spesa importante, non soltanto dopo. Guardare la situazione disponibile prima di prendere una decisione può aiutare a evitare sorprese e a distinguere un saldo consultato da una valutazione completa delle proprie finanze. Per pianificazioni articolate, però, può essere più adatto affiancare un foglio di bilancio o un servizio dedicato: l’accesso bancario e la pianificazione personale non sono la stessa cosa.
Se condividete un dispositivo con altre persone, considerate con particolare attenzione come proteggerlo e non lasciate sessioni accessibili. Se invece il telefono è personale, mantenere l’app aggiornata e non salvare credenziali in modi poco sicuri sono abitudini ragionevoli. Non sono trucchi nascosti: sono accorgimenti pratici che riducono i rischi quando si consulta un conto lontano da casa.
Per chi passa spesso dal computer al telefono, la scelta dipende dal contesto. Il mobile è comodo per un controllo rapido fuori casa; lo schermo più grande può risultare più agevole quando si devono confrontare più informazioni o lavorare con calma. Io non vedrei Inbank come un motivo per abbandonare gli altri canali della banca, ma come un modo aggiuntivo per accedere ai servizi quando il telefono è la soluzione più pratica.
Un’abitudine utile è non trasformare ogni notifica o movimento in un motivo di allarme: prima di trarre conclusioni, verificate la descrizione e confrontatela con le spese che ricordate. Allo stesso tempo, non ignorerei una voce che resta poco chiara. Annotare quando l’avete vista e quali dettagli la accompagnano rende più semplice chiedere aiuto alla banca, senza affidarsi a supposizioni o condividere informazioni sensibili in canali non adatti.
Chi ha entrate e uscite distribuite su più conti dovrebbe considerare un limite pratico: un’app collegata al rapporto della propria banca non è automaticamente uno strumento di visione complessiva delle finanze. Se il vostro obiettivo è confrontare saldi e movimenti di operatori diversi o costruire un bilancio mensile, può essere più efficace usare un prospetto personale o un servizio pensato per aggregare e organizzare informazioni. Per la gestione del rapporto collegato, invece, l’app bancaria tende a essere la scelta più lineare, perché resta vicina ai servizi del proprio istituto.
A chi la consiglierei, e a chi no
La consiglierei a chi è cliente di una banca che opera con Inbank e vuole portare sul telefono le attività bancarie quotidiane, soprattutto consultazioni e operazioni gestibili secondo le modalità previste dal proprio istituto. Il fatto che sia gratuita rende l’installazione meno impegnativa sul piano del costo, ma la sua utilità reale dipende soprattutto dall’accesso al servizio bancario collegato.
La eviterei come scelta principale se non avete un rapporto con una banca che la supporta, se cercate un’app per confrontare conti di diversi operatori o se preferite svolgere ogni operazione con l’assistenza di una persona. In questi casi è più sensato partire dalla banca che intendete usare e scegliere il canale che offre il supporto e il tipo di gestione che vi servono.
È una scelta particolarmente sensata anche per chi vuole un accesso mobile senza cambiare il proprio rapporto bancario: può controllare la situazione quando è in giro e continuare a rivolgersi alla banca per le questioni che richiedono un confronto diretto. La consiglierei meno a chi si aspetta che un’unica app diventi un centro di controllo per conti di istituti diversi, oppure a chi preferisce che ogni passaggio venga seguito da un operatore. In questi casi il criterio decisivo non è quanto sia comoda l’app, ma se il modo in cui è organizzata corrisponde davvero alle vostre abitudini.
Se la state valutando prima di aprire un conto, partirei dalla scelta dell’istituto e chiederei quali canali digitali mette a disposizione. Se invece siete già clienti, chiederei come ottenere l’accesso e quali servizi sono disponibili per il vostro rapporto specifico. Sono due percorsi diversi: chiarirli prima evita di aspettarsi una registrazione autonoma o funzioni identiche per tutti. Per un primo utente, sapere a chi rivolgersi in caso di dubbio è importante quanto imparare a navigare nell’app.
Nel complesso, Inbank mi sembra una scelta concreta per il cliente giusto: non promette di cambiare il modo di fare banca, ma porta una parte di quel rapporto nella routine del telefono. La mia raccomandazione è semplice: verificate prima l’abilitazione con la vostra banca, fate il primo accesso senza fretta e iniziate controllando il rapporto prima di autorizzare qualsiasi operazione. Se il vostro istituto la utilizza e volete gestire il conto con maggiore comodità, è un punto di partenza sensato; se cercate un servizio bancario autonomo, guarderei altrove.
Pro
- Accesso ai servizi bancari direttamente da smartphone
- senza dover raggiungere una filiale.
- Consente di controllare saldo e movimenti in modo pratico anche fuori casa.
- L’autenticazione biometrica può rendere l’accesso più rapido e comodo.
- Permette di gestire diverse operazioni bancarie dalla stessa app.
- Le notifiche aiutano a tenere sotto controllo le attività del conto.
Contro
- Per usare l’app è necessario essere clienti di una banca che aderisce a Inbank.
- Alcune funzioni possono variare in base alla banca e al tipo di conto.
- Per operazioni sensibili potrebbe essere richiesto un dispositivo di sicurezza aggiuntivo.
- L’accesso e le operazioni dipendono dalla disponibilità della connessione Internet.
- Aggiornamenti o problemi tecnici possono ostacolare temporaneamente l’uso dell’app.
Domande frequenti su Inbank
Che cos’è Inbank e quali operazioni permette di svolgere?
Inbank è un servizio di mobile banking che consente di gestire alcune delle principali operazioni bancarie direttamente da smartphone o tablet. In base ai servizi attivati dalla propria banca, si possono consultare saldo e movimenti, controllare carte e rapporti, effettuare bonifici e pagamenti e autorizzare operazioni. Le funzioni disponibili possono variare: prima di scaricare l’app, verifica che la tua banca aderisca a Inbank e quali servizi siano inclusi nel tuo contratto.
Come si accede a Inbank per la prima volta?
Per utilizzare Inbank è necessario essere clienti di una banca che offre il servizio e avere le credenziali di accesso fornite o attivate tramite l’istituto. La procedura iniziale può richiedere la verifica dell’identità e la configurazione di un dispositivo autorizzato; i passaggi esatti dipendono dalla banca. Scarica l’app solo dallo store ufficiale, segui le istruzioni ricevute dal tuo istituto e non condividere password o codici temporanei con altre persone.
Inbank è sicura per consultare il conto ed effettuare pagamenti?
L’app è progettata per proteggere l’accesso e autorizzare le operazioni attraverso credenziali e procedure di sicurezza stabilite dal servizio e dalla banca. Le modalità possono includere codici di conferma o sistemi di autenticazione disponibili sul dispositivo. La sicurezza dipende anche dalle tue abitudini: usa il blocco dello smartphone, non installare versioni provenienti da siti non ufficiali e contatta subito la banca se perdi il telefono o noti attività che non riconosci.
Inbank è gratuita oppure prevede costi?
Il download dell’app può essere gratuito, ma questo non significa necessariamente che tutte le operazioni siano senza costi. Canoni del servizio, bonifici, pagamenti o altre commissioni dipendono dal contratto sottoscritto e dalle condizioni applicate dalla banca, non soltanto dall’app. Prima di utilizzarla per operazioni a pagamento, consulta il foglio informativo o chiedi conferma al tuo istituto, così da conoscere eventuali commissioni, limiti e servizi inclusi.
Che cosa posso fare se Inbank non funziona o non riesco ad accedere?
Se l’accesso non riesce, controlla innanzitutto la connessione, verifica di avere installato la versione aggiornata e assicurati che le credenziali siano corrette. Evita di ripetere tentativi se l’account rischia di bloccarsi: per password dimenticate, dispositivo cambiato o credenziali sospese, segui la procedura indicata dalla tua banca. Per problemi tecnici persistenti o operazioni non riconosciute, usa esclusivamente i contatti ufficiali dell’istituto e non inviare codici di sicurezza a chi te li richiede.


